Oleh Hendrawanto, SE., Ak., CA., CLI., AseanCPA., CPA., CFI.
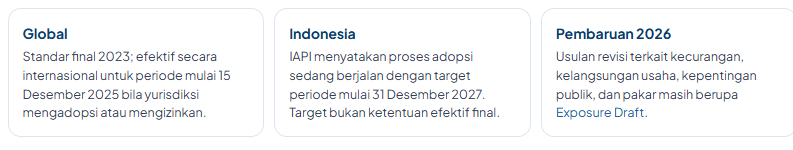
International Auditing and Assurance Standards Board (IAASB) menerbitkan International Standard on Auditing for Audits of Financial Statements of Less Complex Entities pada 6 Desember 2023. Standar mandiri ini berlaku untuk audit atas laporan keuangan periode yang dimulai pada atau setelah 15 Desember 2025, tetapi hanya di yurisdiksi yang mengadopsi atau mengizinkan penggunaannya. Hingga Juli 2026, IAASB menyatakan lebih dari 30 yurisdiksi telah mengadopsinya.
Apa yang Berubah—dan Apa yang Tidak
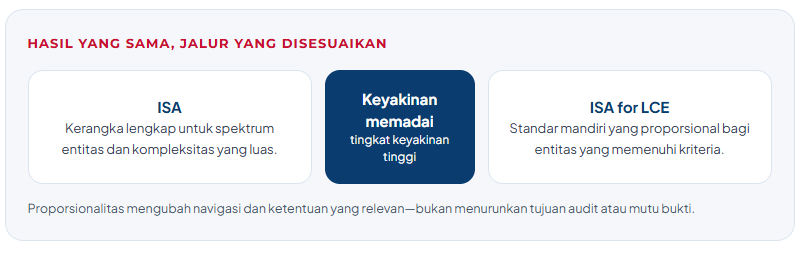
ISA for LCE berdiri sendiri: auditor yang menggunakannya tidak perlu berpindah-pindah antara setiap ISA untuk menyusun audit. Persyaratannya disusun mengikuti alur perikatan, dari konsep dasar, bukti dan dokumentasi, manajemen mutu perikatan, penerimaan, perencanaan, penilaian risiko, respons, penyelesaian, hingga pembentukan opini. Bagian 10 menambahkan ketentuan khusus untuk audit grup yang memenuhi syarat.
Namun, tujuan akhirnya tidak berubah. Auditor tetap memperoleh keyakinan memadai bahwa laporan keuangan secara keseluruhan bebas dari kesalahan penyajian material akibat kecurangan atau kesalahan. Keyakinan memadai tetap merupakan tingkat keyakinan yang tinggi, bukan absolut. Skeptisisme profesional, pertimbangan profesional, bukti audit yang cukup dan tepat, manajemen mutu, komunikasi, dokumentasi, serta laporan auditor tetap diperlukan.
Status Indonesia: Persiapan, Bukan Penerapan Prematur
Per 15 Oktober 2026, indeks SPAP publik IAPI masih memuat rangkaian Standar Audit 2025 dan belum mencantumkan ISA for LCE sebagai standar yang berlaku. Dalam artikel resmi 10 September 2026, IAPI menjelaskan bahwa proses adopsi oleh Dewan Standar Profesi Akuntan Publik I–IAPI sedang berjalan dan menargetkan tanggal efektif untuk periode yang dimulai pada atau setelah 31 Desember 2027.
Implikasinya tegas: tanggal tersebut harus dibaca sebagai target proses adopsi, bukan izin otomatis untuk menerbitkan laporan auditor berdasarkan ISA for LCE saat ini. Nama standar, batas kewenangan, ambang kuantitatif, ketentuan transisi, dan tanggal efektif Indonesia harus menunggu keputusan final IAPI. Sementara itu, materi IAASB tepat digunakan untuk horizon scanning, pelatihan, dan analisis kesenjangan.
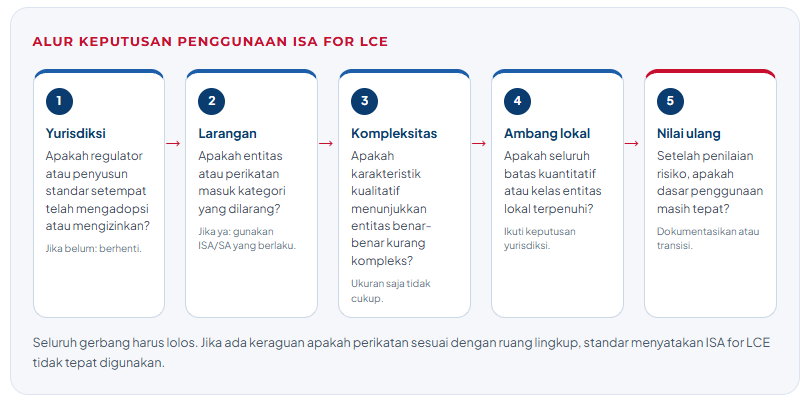
Uji Kelayakan: Empat Gerbang dan Satu Penilaian Ulang
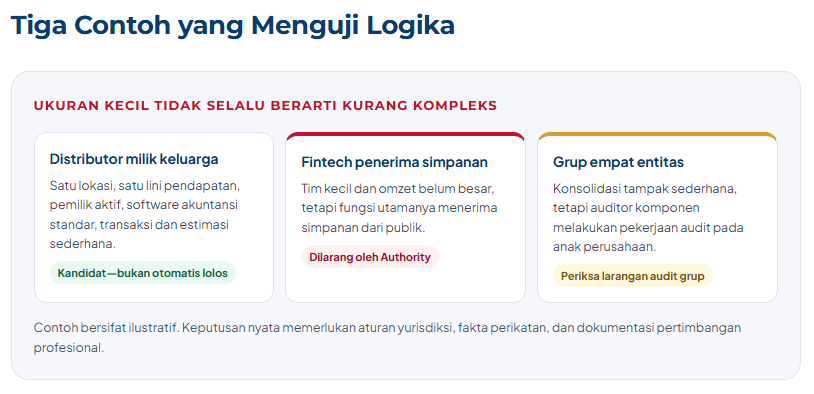
Kelayakan tidak ditentukan oleh satu angka omzet, jumlah karyawan, atau status privat. Keputusan yang dapat dipertanggungjawabkan melewati seluruh gerbang berikut.
Kesimpulan
ISA for LCE menawarkan audit yang lebih proporsional tanpa menawarkan keyakinan yang lebih rendah. Nilainya terletak pada standar mandiri yang fokus pada keadaan entitas kurang kompleks; risikonya terletak pada penggunaan yang terlalu longgar. Karena itu, pertanyaan pertama bukan “berapa omzet perusahaan?”, melainkan “apakah yurisdiksi mengizinkan, tidak ada larangan, kompleksitasnya sesuai, ambang lokal terpenuhi, dan kesimpulan itu tetap valid setelah penilaian risiko?”.
Di Indonesia, respons yang tepat per 15 Oktober 2026 adalah mempersiapkan metodologi dan kompetensi sambil menunggu keputusan final IAPI. Lihat juga layanan Audit Laporan Keuangan, artikel Bukti Audit di Era AI, atau halaman Proposal.
Referensi Resmi
- IAASB, International Standard on Auditing for Audits of Financial Statements of Less Complex Entities, 6 Desember 2023.
- IAASB, ISA for LCE—halaman fokus dan materi implementasi.
- IAASB, 2025 Handbook, Volume 2—ISA for LCE.
- IAASB, Authority of the Standard Supplemental Guidance, 27 Agustus 2024.
- IAASB, Adoption Guide for the ISA for LCE, 24 September 2024.
- IAASB, First-Time Implementation Guide, 27 Maret 2025.
- IAASB, Frequently Asked Questions, 30 Juni 2025.
- IAASB, Proposed ISA for LCE (Revised)—Exposure Draft, 22 Juli 2026.
- IAPI, Get to Know ISA for LCE, 10 September 2026.
- IAPI, Standar Profesional Akuntan Publik, diakses 15 Oktober 2026.
Artikel ini bersifat edukatif dan bukan opini audit atau konsultasi profesional untuk perikatan tertentu. Status Indonesia dan kelayakan penggunaan harus ditentukan berdasarkan standar, keputusan yurisdiksi, dan fakta perikatan yang berlaku.